


根据《国务院关于实施〈中华人民共和国公司法〉注册资本登记管理制度的规定》(国务院令第784号),2024年6月30日前登记设立的存量公司,认缴出资期限的调整过渡期将于2027年6月30日届满——现在,只剩最后1年!
不少公司开始把“减资”提上日程:注册资本调低,股东的出资义务随之减轻。
但减资到底要不要交税?实务中常见两种说法:“减资一律要按20%缴个税”“认缴减资不用交税”。这两种说法都只对了一半。
本文依据现行有效的税收法规和新《公司法》,把减资的税务处理与办理流程重新梳理一遍,供实务参考。
公司减资到底要不要交税?
给大家说明一下:
判断减资要不要交税,不能只看“注册资本变了没有”,核心要看是:股东是否从公司取回了资金或其他经济利益,取回的部分是否超过了其原始出资。
对自然人股东而言,依据《国家税务总局关于个人终止投资经营收回款项征收个人所得税问题的公告》(国家税务总局公告2011年第41号):
个人因各种原因终止投资、联营、经营合作等行为,从被投资企业或合作项目取得股权转让收入、违约金、补偿金、赔偿金及以其他名目收回的款项,均属于个人所得税应税收入。
应纳税所得额=收回款项合计数-原实际出资额(投入额)及相关税费,按“财产转让所得”项目适用20%的税率。
据此可以得出三个层次的判断:
第一,认缴的注册资本申请减资,股东不从公司取得资金或其他经济利益的,不产生应税所得,不涉及个税,办理公示和变更登记即可;
第二,实缴注册资本减资,股东取回的资金不超过原实际出资额的,同样没有所得,不涉及个税;
第三,只有股东取回的资金超过原实际出资额的部分,才需要按“财产转让所得”缴纳20%的个人所得税。
案例1|等比例认缴减资、未取回资金:不缴个税
小梅和小松共同认缴出资500万元成立梅松公司,小梅占股60%,小松占股40%,各按持股比例实缴资本200万元(小梅实缴120万元,小松实缴80万元)。公司经营不善,2025年12月公司净资产10万元。2026年1月,小梅和小松拟将认缴减资300万元,减资后各股东持股比例不变。问小梅和小松如何缴纳个税?
解析:本次减资减少的是尚未实缴的认缴出资额(认缴500万元与实缴200万元的差额恰为300万元),且两名股东未从公司取得现金、实物或其他经济利益,不产生应税所得,无需缴纳个人所得税。
总结:个人股东等比例认缴减资,减资额不超过认缴出资额与实缴资本的差额,且未从被投资企业取得现金、实物和其他经济利益的,不缴个人所得税。
案例2|取回资金超过实缴:差额缴20%个税
同一家公司,2025年12月经评估净资产400万元。2026年1月,两人等比例减少注册资本300万元,并分别从公司取得现金:小梅180万元、小松120万元。问小梅和小松如何缴纳个税?
解析:
小梅需要缴纳个税=【180万-120万(之前实缴的)】*20%=12万元
小松需要缴纳个税=【120万-80万(之前实缴的)】*20%=8万元
结论:个人股东等比例减资,减资金额大于投资成本(原实际出资额)的,超出部分按“财产转让所得”缴纳20%的个人所得税。
所以,减资到底要不要交税,要结合公司的注册资本结构(实缴与认缴)、留存收益情况以及股东是否实际取回资金综合判断,不能一概而论。
接下来,我们分个人股东和法人股东,看看减资、撤资的具体税务处理规则。
减资、撤资如何进行税务处理?
一、个人股东减资、撤资
(一)撤资收回金额>投资成本
需要交税,按照“财产转让所得”项目缴纳个人所得税。
应纳税所得额=个人取得的股权转让收入—原实际出资额(投入额)及相关税费
注意:
1、股权收入是全口径收入,既包括股权转让价款,也包括赔偿金、违约金等价外收入。
2、对非法人企业投资份额转让,比照股权转让进行个人所得税处理。
(二)撤资收回金额偏低却无正当理由的
税务局有权核定股权转让收入,计算缴纳个人所得税。
政策依据:
依照《国家税务总局关于发布<股权转让所得个人所得税管理办法(试行)>的公告》(国家税务总局公告2014年第67号,以下简称67号公告)规定,个人股东撤资是有公司出资金的,属于公司收回股权,也是股权转让行为,需要按照股权转让计算缴纳个人所得税。
(三)撤资收回金额<投资成本,但有正当理由
没有所得,无需缴纳个人所得税。
案例3|减资未超过原始出资:不缴个税
小梅和小松是梅松公司的股东,注册资本和实收资本均是100万元,各占比50%。截止目前公司未分配利润1000万元,现在小梅要减资50万元,有正当理由。如何账务处理?减资是否涉及个税?
账务处理:
借:实收资本-小梅 50万元
贷:银行存款 50万元
提醒:
小梅取回的50万元未超过其初始投资成本,没有所得,不涉及个税。实务提醒:公司账面存在大额未分配利润时,部分地区的执行口径可能将减资取回款项中对应留存收益。
二、法人股东减资、撤资
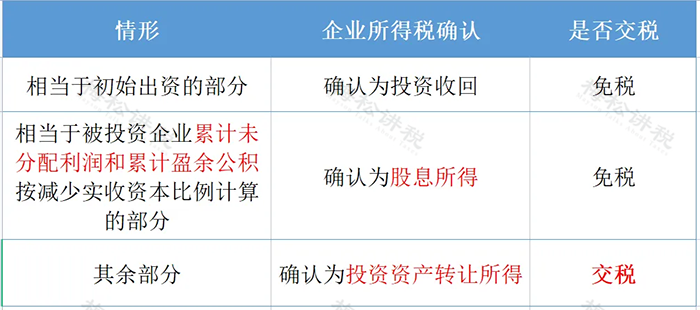
依据《国家税务总局关于企业所得税若干问题的公告》(国家税务总局公告2011年第34号,以下简称34号公告)第五条,法人股东从被投资企业撤回或减少投资,取得的资产分三部分处理:
案例4|法人股东撤资的税务计算
A公司和B公司分别出资400万元、600万元注册成立了实收资本1000万元的C公司。因经营需要,A公司从C公司依程序撤资,取得现金500万元,撤资时,C公司的未分配利润80万元、盈余公积公积20万元,资本公积150万元,如何账务处理?A公司撤资是否涉及企业所得税问题?
1、账务处理:
借:实收资本——A公司400万元
资本公积 100万元
贷:银行存款 500万元
2、企业所得税问题:
A公司从C公司撤回的资产分为3部分:
(1)相当于初始出资的部分,应确认为投资收回400万元,没有企业所得税;
(2)相当于被投资企业累计未分配利润和累计盈余公积按减少实收资本比例计算的部分,100×40%=40万,应确认为股息所得,免征企业所得税;
(3)其余部分确认为投资资产转让所得,需要交纳企业所得税。
A公司应纳企业所得税=(500-400-40)×25%=15万元。(按一般企业25%的税率举例;若A公司符合小型微利企业条件,可适用优惠税率)。
哪些情形可以减资?
公司减资的方式有哪些?
一、哪些情形可以减资?
1、解决股东出资瑕疵问题
股东因资金困难等原因无法按期实缴公司注册资本时,可通过减资的方式免除该股东的出资义务;
2、调整公司股权结构
公司的个别股东减资或股东不同比减资均可改变股东各方在公司的持股比例;
3、股东股权变现
股东在无法进行股权转让的情形下,可通过减资将股权变现;
4、解决公司资本过剩问题
有些公司在经营过程中形成了大量的剩余资本,造成资本在公司中的闲置和浪费,可通过减资的方式以发挥资本效能;
5、公司亏损
公司严重亏损,资本总额与其实有资产悬殊过大,公司资本已失去应有的证明资信状况的法律意义;
6、剥离公司业务和资产
公司可根据经营管理的需要或战略布局的要求,将某些业务和资产剥离给股东。
二、减资的方式
1、等比减资和不等比减资
等比减资指公司的全体股东按相同比例减少对公司的出资。这种减资相对简单,各股东的出资比例不变,只是出资金额减少,一般不涉及股东之间的利益冲突,通常无需对公司估值、协商作价,甚至无需签订减资协议;
不等比减资指仅部分股东减资,或各股东均减资但减资比例不尽相同。这种减资较为复杂,通常需要对公司估值(减资对价=公司估值×减资股东持股比例),由股东在评估基础上协商作价并签订减资协议。
需要特别提醒:新《公司法》第224条规定,公司减少注册资本,应当按照股东出资或者持有股份的比例相应减少出资额或者股份;不等比减资须法律另有规定、有限责任公司全体股东另有约定,或者股份有限公司章程另有规定。也就是说,“定向减资”不是默认选项,必须取得全体股东约定或章程依据。
2、实质减资和形式减资
根据减资时公司净资产是否减少(或是否向股东支付减资对价),分为实质减资和形式减资。
实质减资指公司在减少注册资本的同时,还需向股东支付减资对价,从而使得公司净资产减少。如向股东剥离公司的业务和资产就属于典型的实质减资。
形式减资指仅减少注册资本数额,公司无需向股东支付减资对价,公司净资产未减少。如对股东尚未出资的注册资本进行减资就属于典型的形式减资。新《公司法》第225条规定的弥补亏损型减资(以公积金弥补亏损后仍有亏损的,可减少注册资本弥补亏损)也属此类,其程序更为简化:无需逐一通知债权人,但应当自决议之日起30日内在报纸上或者国家企业信用信息公示系统公告;减资时不得向股东分配,也不得免除股东缴纳出资或者股款的义务。
公司减资如何办理?
依据新《公司法》第224条及现行登记管理规定,减资的完整流程如下:
一、做出股东会决议或决定(需要全体股东签署,盖公章)
1、有限责任公司决议内容:减少认缴注册资本的数额,各股东就减少认缴注册资本承担的具体数额,各股东的出资方式、出资日期,相应修改公司章程;
①有限责任公司提交由代表三分之二以上表决权的股东签署的股东会决议。
②一人有限责任公司应提交股东签署的书面决定
2、股份有限公司决议内容:减少认缴注册资本的数额,减少认缴注册资本数额的具体方式,相应修改公司章程。
二、修改公司章程
根据公司增资的股东会决议或决定内容,修改公司章程。
主要涉及:减资后的金额、各股东最新的认缴资金数额、各股东出资方式及出资日期等。
三、编制资产负债表和财产清单
1、资产负债表分为:资产、负债。资产部分包括流动资产、长期资产等,负债部分包括流动负债和长期负债。
2、在对资产和负债编制时,把每个资产和负债明细列出来,注明每项资产和负债金额后,核算每项资产和负债金额正确性最后将整理出的资产负债表数据输入电脑,即完成编制工作。
四、通知债权人和对外公告
公司应当自作出减资决议之日起10日内,通知债权人,并于30日内在报纸上或者国家企业信用信息公示系统公告。
五、清偿债务或提供担保
债权人自接到通知书之日起30日内,未接到通知书的自公告之日起45日内,有权要求公司清偿债务或提供相应的担保。
六、办理工商变更登记
除弥补亏损型减资外,公司减资的应当自公告之日起45日后申请工商变更登记。公司变更注册资本涉及实收资本变更或变动的,还应当同时办理实收资本变更登记或申报变动情况。
具体减资的流程并不复杂,总共分为三步:
第一步 公告公示
申请减资第一步就是要通过工商系统,发布减资公告,进行公示,下面是具体操作步骤。
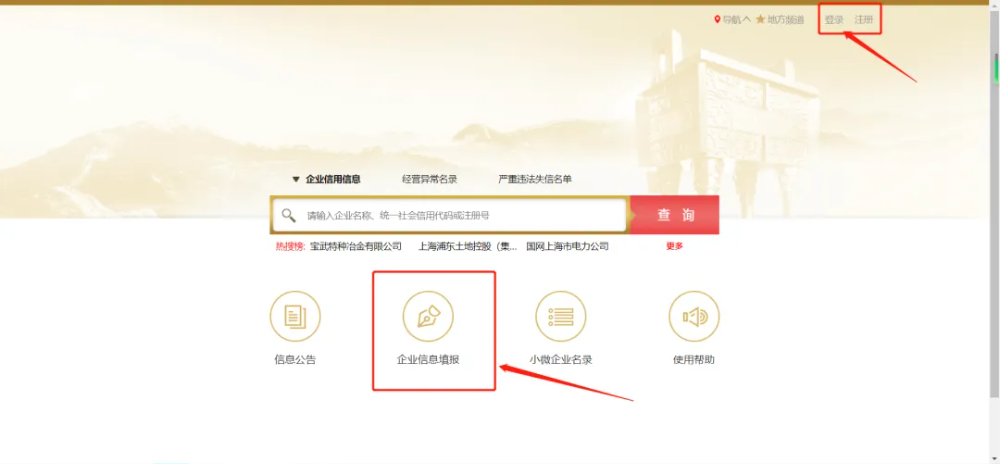
① 登录国家企业信用信息公示系统,点击【企业信息填报】
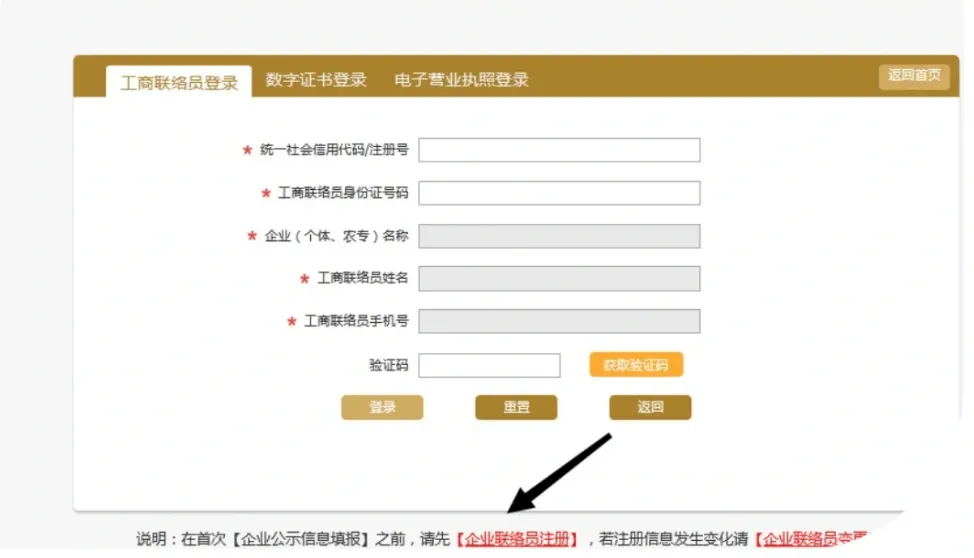
如果已经注册过工商联络员,则直接登录即可;没有注册过,需要先注册工商联络员。
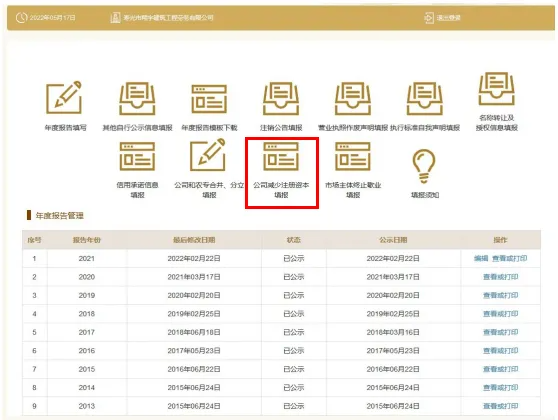
② 登录以后,选择【公司减少注册资本填报】
③ 根据实际减资情况填写资料,【保存并公示】
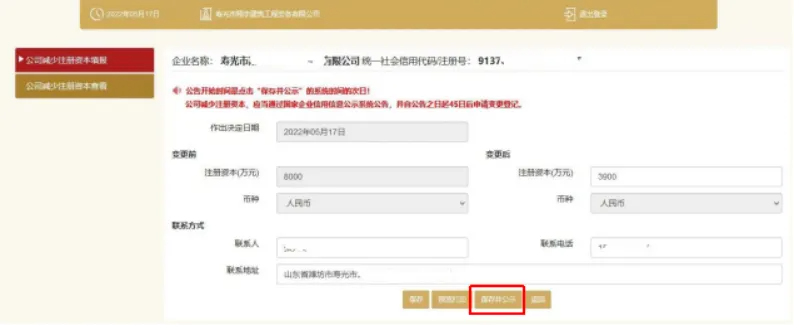
④点击页面左侧【公司减少注册资本查看】,可以查看/打印减资信息。
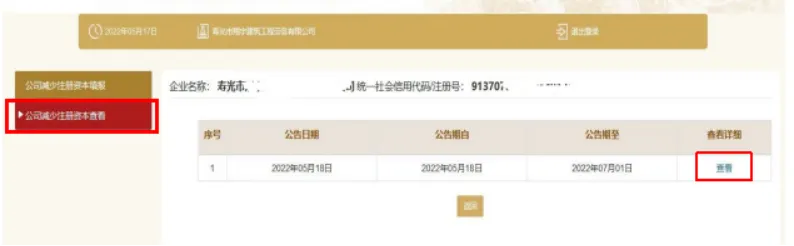
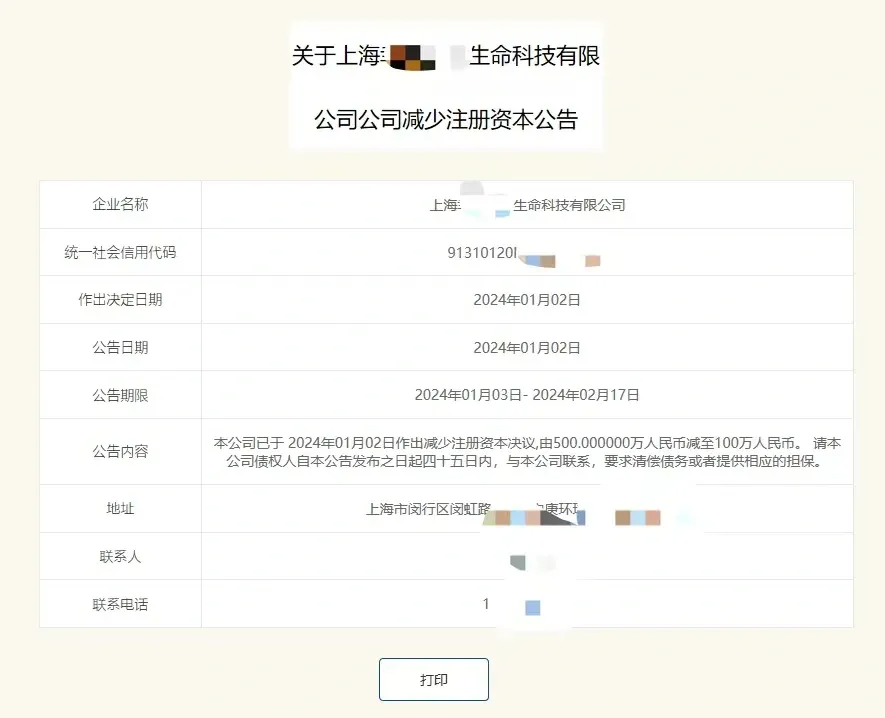
以上减资公告就发布完成了,接下来需要等待45天的公示期。在这期间,公司的债权人有权要求清偿债务或提供相应担保。45天公示期满无异议后方可进行下一步操作。
第二步 工商变更登记
进行工商变更登记的方式可以是线下也可以是线上。
线下办理直接去注册所属工商局递交材料即可。
线上变更登录一网通办,进入【上海企业登记在线-变更】系统,在线一步一步操作即可。
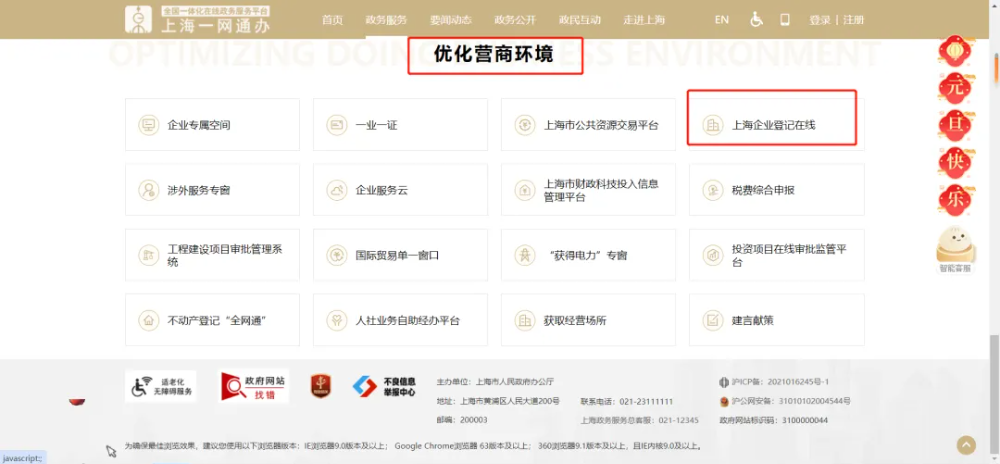
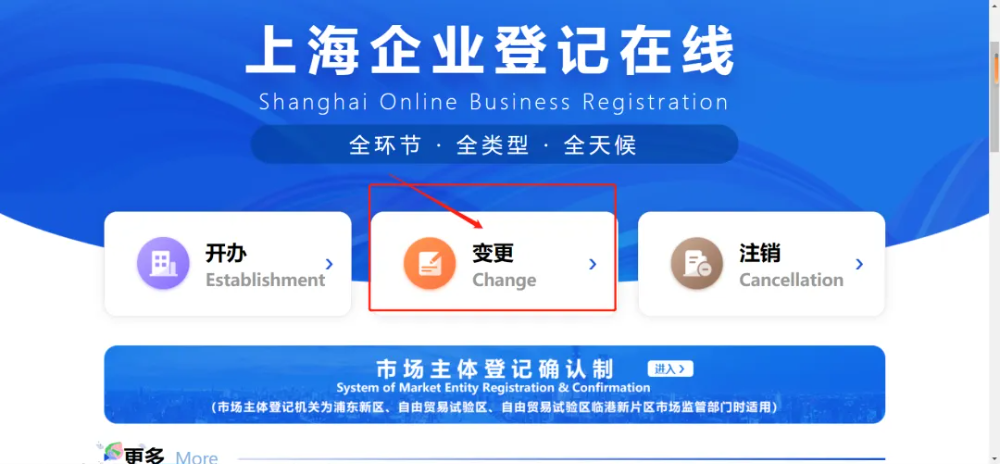
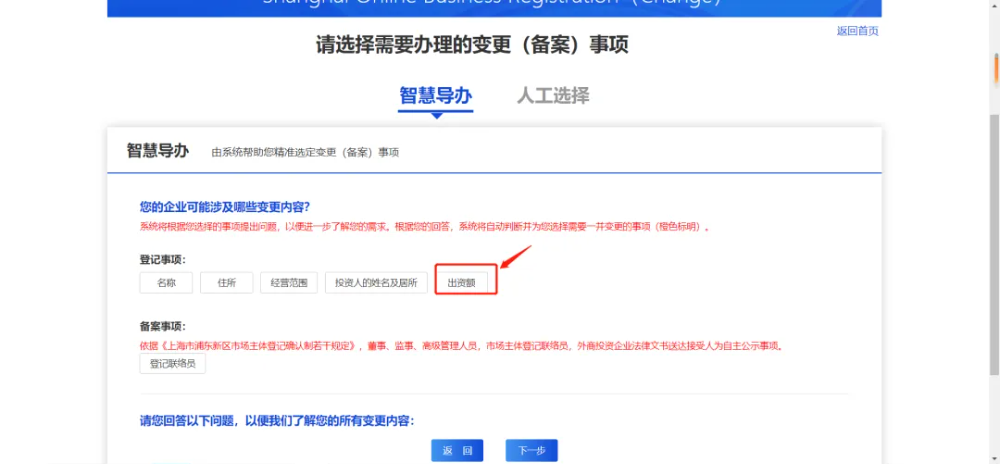
减资工商变更需要提交的材料:
减资备案表
股东会关于减资的决议(决定)
修改后的公司章程或章程修正案
第三步 领取新执照
提交材料,审核通过,完成减资工商变更后,需要由委托代理人或法定代表人携带公司旧营业执照交至政务服务大厅,并到自助终端机打印新的营业执照。
领取到新的营业执照后,减资流程正式完成,公司注册资本等信息将在工商行政管理部门予以更新。
☛ 提醒:从决议、公告到完成变更登记,整个过程大概需要2个月左右。有减资需要的小伙伴要提前规划,避免工商拥挤排队,影响办理进度。

